단위 공헌이익 계산기 사용법
고정비를 차감하기 전의 금액이에요. 변동비가 판매가보다 크면 공헌이익은 음수예요.
- 판매 단가 항목에 원 기준 값을 입력해요. 허용 범위는 0~1000000000000이며 소수도 입력할 수 있어요.
- 단위 변동비 항목에 원 기준 값을 입력해요. 허용 범위는 0~1000000000000이며 소수도 입력할 수 있어요.
- 단위 공헌이익과 관찰 화면의 실제 입력값을 확인해요.
계산 방법
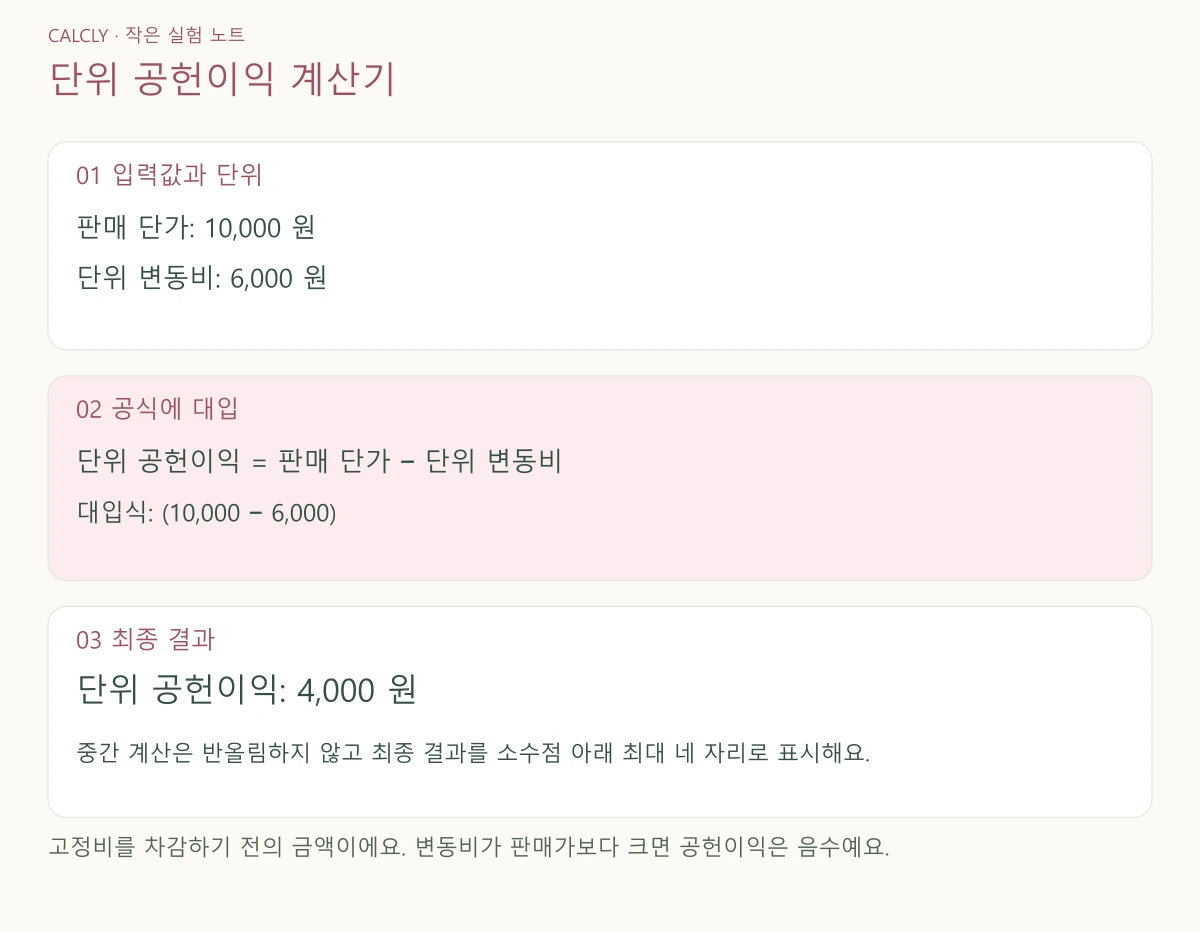
단위 공헌이익 = 판매 단가 − 단위 변동비
입력값은 위 식의 같은 이름 항목에 대입해요. 고정비를 차감하기 전의 금액이에요. 변동비가 판매가보다 크면 공헌이익은 음수예요. 중간 계산은 반올림하지 않고 마지막 결과만 소수 네 자리로 반올림해요.
계산 예시
| 입력 조건 | 단위 공헌이익 |
|---|---|
| 판매 단가 10,000 원 · 단위 변동비 6,000 원 | 4,000 원 |
| 판매 단가 5,000 원 · 단위 변동비 7,000 원 | -2,000 원 |
첫 번째 행이 화면의 기본 예시예요. 두 번째 조건으로 입력을 바꾸면 관찰 화면도 해당 입력과 결과로 바뀌어요.
결과 해석과 계산 범위
고정비를 차감하기 전의 금액이에요. 변동비가 판매가보다 크면 공헌이익은 음수예요. 결과는 최종 계산 후 소수점 아래 최대 네 자리까지 반올림해요. 빈 입력, 유한하지 않은 숫자와 입력 범위 밖의 값은 계산하지 않아요.
관찰 화면은 입력값과 결과를 계산 순서대로 보여 줘요. 항목마다 실제 단위를 표시하므로 서로 다른 단위를 하나의 비율로 비교하지 않아요.
근거와 다음 행동
계산을 적용하기 전에 판매 단가·단위 변동비의 단위와 적용 조건을 다시 확인해요.
자주 묻는 질문
단위 공헌이익은 어떤 조건에서 사용할 수 있나요?
고정비를 차감하기 전의 금액이에요. 변동비가 판매가보다 크면 공헌이익은 음수예요.
판매 단가는 어떤 단위와 범위로 입력하나요?
원 기준으로 0부터 1000000000000까지 입력해요. 소수를 허용해요. 다른 단위는 먼저 환산해 주세요.
단위 공헌이익의 반올림은 어떻게 하나요?
중간 연산은 반올림하지 않고 최종 결과를 소수점 아래 최대 네 자리까지 반올림해요. 아주 작은 결과는 표시 정밀도에 따라 0으로 보일 수 있어요.