총부채상환비율 DTI 계산기 사용법
연소득과 대출 상환액을 모두 연간 기준으로 입력해요.
- 연소득에 세전 또는 금융기관이 인정하는 연간 소득을 원 단위로 입력해요.
- 주택대출 연간 원리금에 1년 동안 납부하는 주택대출 원금과 이자의 합계를 입력해요.
- 기타 대출 연간 이자에 기타 대출에서 1년 동안 발생하는 이자 금액을 입력해요.
- 결과에서 DTI와 연간 총 부채상환액을 확인해요.
금액은 0원 이상 입력할 수 있고 연소득은 1원 이상이어야 해요. 각 금액은 1조 원 이하로 제한하며 소수도 입력할 수 있어요.
DTI 계산 방법
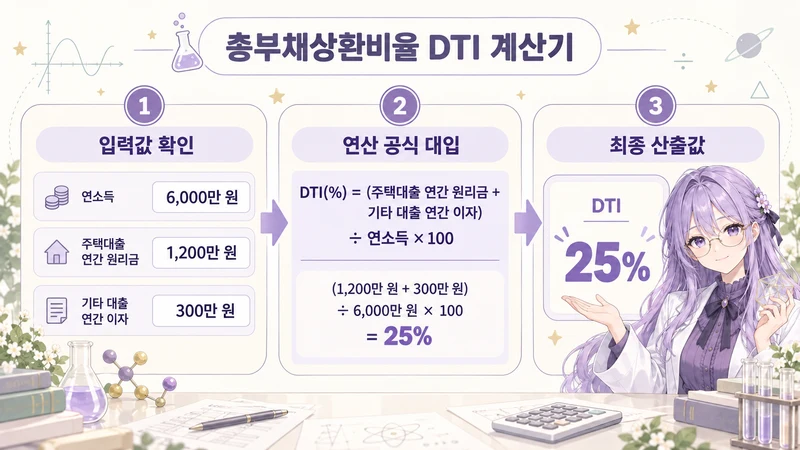
DTI는 주택대출 원리금과 기타 대출 이자를 더한 연간 부채상환액을 연소득과 비교해 계산해요.
연소득 60,000,000원, 주택대출 연간 원리금 12,000,000원, 기타 대출 연간 이자 3,000,000원을 입력하면 연간 총 부채상환액은 15,000,000원이에요.
DTI 계산 예시
| 연소득 | 주택대출 연간 원리금 | 기타 대출 연간 이자 | 연간 총 부채상환액 | DTI |
|---|---|---|---|---|
| 60,000,000원 | 12,000,000원 | 3,000,000원 | 15,000,000원 | 25% |
| 48,000,000원 | 18,000,000원 | 6,000,000원 | 24,000,000원 | 50% |
| 50,000,000원 | 0원 | 0원 | 0원 | 0% |
| 1,000,000,000,000원 | 1,000,000,000,000원 | 1,000,000,000,000원 | 2,000,000,000,000원 | 200% |
계산 결과와 연간 총 부채상환액은 소수점 아래 최대 네 자리까지 반올림해 표시해요.
결과 해석과 계산 범위
DTI가 25%라면 주택대출 연간 원리금과 기타 대출 연간 이자의 합계가 연소득의 25%라는 뜻이에요. 부채상환액이 연소득보다 크면 DTI가 100%를 넘을 수 있어요.
관찰 화면은 연소득, 주택대출 원리금, 기타 이자, 연간 총 부채상환액, DTI를 실제 계산에 사용한 순서로 보여줘요. 백분율을 임의의 0~100 범위로 자르거나 다른 기준 금액으로 환산하지 않아요.
이 계산기는 연소득과 입력한 두 가지 부채 비용만으로 단순 계산해요. 기타 대출의 원금 상환액, 대출별 인정 비율, 소득 공제, 대출 기간과 금융기관별 심사 기준은 자동으로 반영하지 않아요. 실제 대출 심사에 사용할 때는 해당 금융기관의 산정 기준을 확인해 주세요.
자주 묻는 질문
DTI는 무엇을 뜻하나요?
DTI는 연소득에서 주택대출 원리금과 기타 대출 이자가 차지하는 비율이에요. 입력한 연간 금액을 같은 기준으로 비교해 계산해요.
기타 대출은 원금도 입력하나요?
이 계산기에서는 기타 대출의 연간 이자만 입력해요. 기타 대출 원금 상환액을 포함할지는 금융기관의 실제 산정 기준을 확인해야 해요.
월 소득과 월 상환액을 입력해도 되나요?
아니요. 연소득, 주택대출 연간 원리금, 기타 대출 연간 이자를 모두 연간 기준으로 입력해 주세요.
DTI가 100%를 넘을 수도 있나요?
네. 연간 부채상환액이 연소득보다 크면 100%를 넘는 결과가 표시돼요. 이 계산기는 결과를 100%에서 자르지 않아요.
주택대출 원리금이 0원이면 어떻게 되나요?
주택대출 원리금과 기타 이자가 모두 0원이면 DTI는 0%예요. 기타 이자만 입력한 경우에는 기타 이자만 연소득과 비교해 계산해요.