총부채원리금상환비율 DSR 계산기 사용법
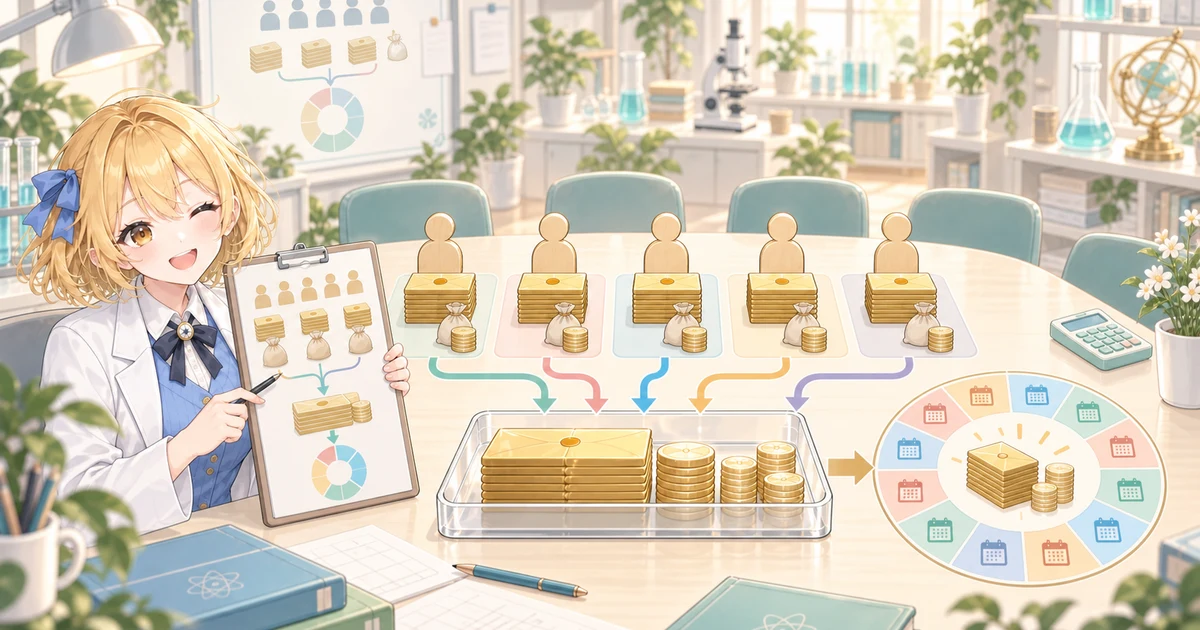
연소득과 연간 원리금 상환액을 같은 기준으로 입력하면 DSR을 계산할 수 있어요.
- 연소득에 계산 기준이 되는 1년 소득을 원 단위로 입력해요. 1원 이상 1조 원 이하의 숫자를 입력할 수 있어요.
- 연간 원리금 상환액에 1년 동안 갚는 원금과 이자의 합계를 입력해요. 0원부터 1조 원까지 입력할 수 있어요.
- 결과에서 연소득 대비 상환액의 비율인 DSR과 연간 상환액을 12개월로 나눈 월평균 상환액을 확인해요.
DSR 계산 방법
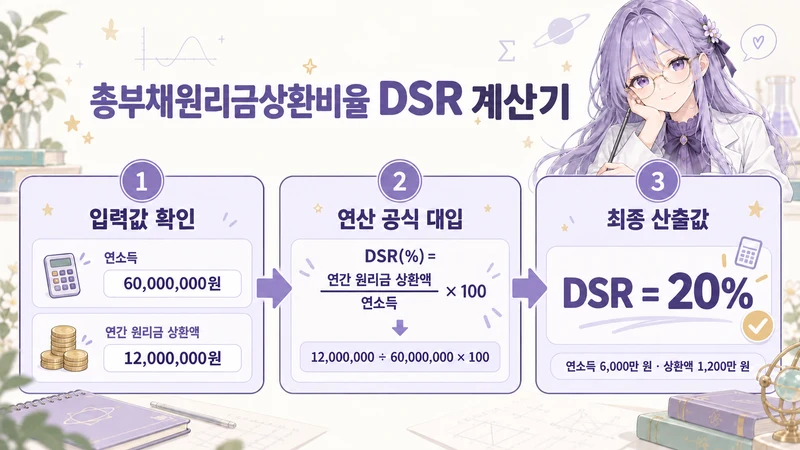
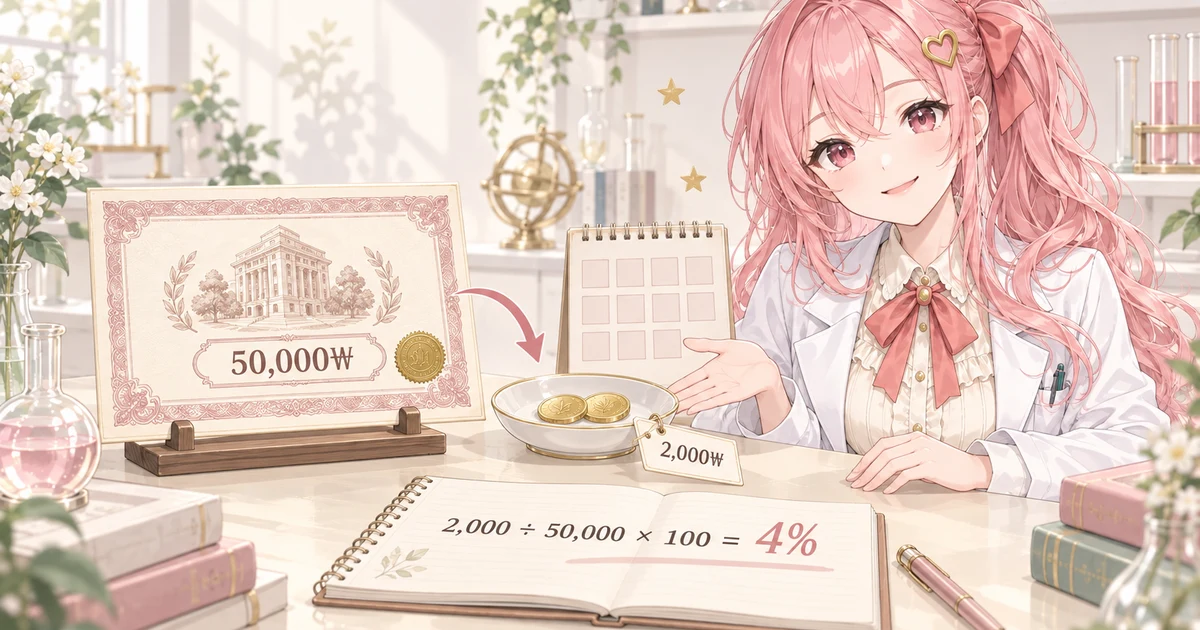
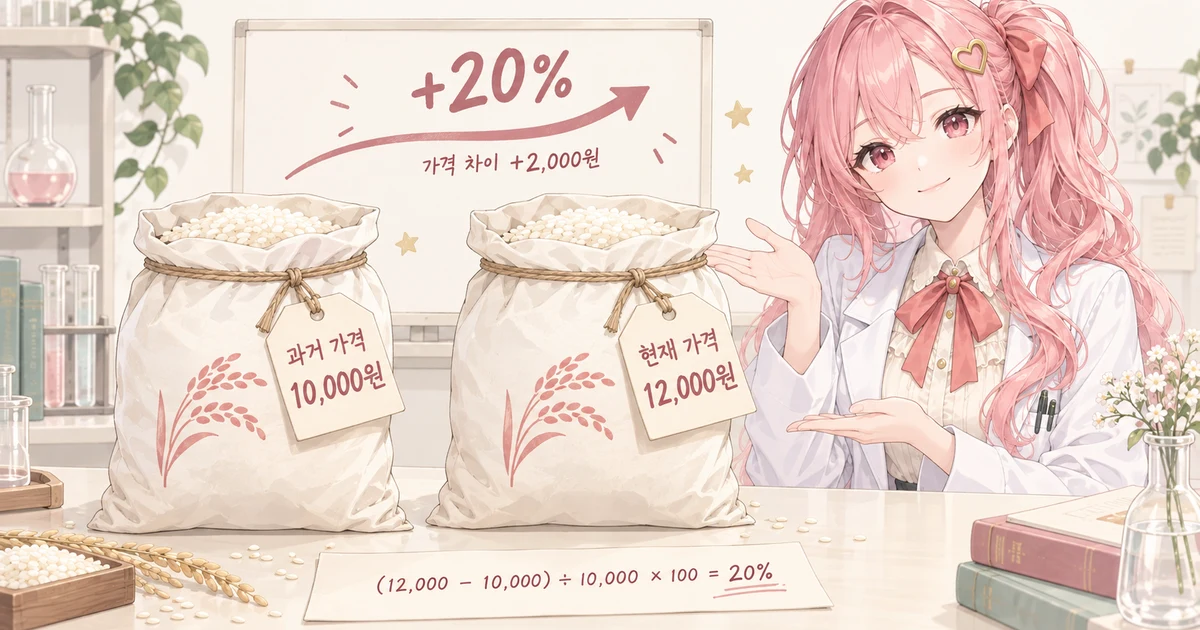
DSR은 연간 원리금 상환액을 연소득으로 나눈 뒤 100을 곱해 백분율로 나타내요.
연소득 60,000,000원과 연간 원리금 상환액 12,000,000원을 입력하면 12,000,000 ÷ 60,000,000 × 100 = 20%예요.
월평균 원리금 상환액은 비교를 돕기 위해 연간 원리금 상환액을 12개월로 나눠 표시해요.
DSR 계산 예시
| 연소득 | 연간 원리금 상환액 | 계산 과정 | DSR |
|---|---|---|---|
| 60,000,000원 | 12,000,000원 | 12,000,000 ÷ 60,000,000 × 100 | 20% |
| 48,000,000원 | 18,000,000원 | 18,000,000 ÷ 48,000,000 × 100 | 37.5% |
| 100,000,000원 | 20,000,000원 | 20,000,000 ÷ 100,000,000 × 100 | 20% |
| 50,000,000원 | 0원 | 0 ÷ 50,000,000 × 100 | 0% |
결과는 소수점 아래 최대 네 자리까지 반올림해 표시해요. 관찰 화면에서는 입력한 연소득, 연간 원리금 상환액, 계산된 DSR을 순서대로 보여줘요.
결과 해석과 계산 범위
DSR이 20%라면 입력한 연간 원리금 상환액이 연소득의 20%라는 뜻이에요. 연간 원리금 상환액이 연소득보다 많으면 DSR은 100%를 초과할 수 있어요.
이 계산기는 연소득과 연간 원리금 상환액의 단순 비율만 계산해요. 실제 금융기관의 심사에서는 소득 인정 범위, 부채에 포함되는 항목, 상환 기간과 적용 기준이 달라질 수 있으므로 이 결과만으로 대출 가능 여부를 판단하지 마세요.
연소득은 1원 이상 1조 원 이하, 연간 원리금 상환액은 0원 이상 1조 원 이하로 입력할 수 있어요. 연소득은 분모로 사용되므로 0원은 입력할 수 없어요.
자주 묻는 질문
DSR이 20%라는 것은 무엇을 뜻하나요?
연소득의 20%를 1년 동안 원금과 이자를 갚는 데 사용한다는 뜻이에요.
월 원리금 상환액을 입력해도 되나요?
아니요. 이 계산기는 연간 원리금 상환액을 사용해요. 월 상환액만 알고 있다면 같은 기준의 월 상환액에 12를 곱해 연간 금액으로 입력해 주세요.
연간 원리금 상환액이 연소득보다 많으면 어떻게 되나요?
DSR이 100%를 초과해 표시돼요. 입력한 연간 상환액이 연소득의 몇 배인지 계산한 결과예요.
연소득을 0원으로 입력할 수 있나요?
아니요. DSR은 연소득을 분모로 사용하므로 연소득은 1원 이상 입력해야 해요.
이 계산기가 대출 승인 여부도 알려 주나요?
아니요. 이 계산기는 입력한 두 금액의 비율만 계산해요. 실제 심사에는 금융기관의 적용 기준과 다른 부채·소득 산정 방식이 반영될 수 있어요.